Fundamenty: sprzedaż internetowa a podatki w UE — o co w tym chodzi?
Od 1 lipca 2021 r. w UE obowiązuje pakiet e‑commerce. Zastąpił on krajowe progi sprzedaży wysyłkowej jednym limitem 10 000 EUR rocznie (łącznie dla WSTO i usług TBE). Po jego przekroczeniu stosujesz stawki VAT kraju konsumenta; możesz rozliczać je zbiorczo w systemie OSS (One Stop Shop). Zniesiono też zwolnienie z VAT przy imporcie małych przesyłek; dla paczek do 150 EUR wprowadzono importowy IOSS.
Reforma uprościła rozliczenia transgraniczne i przeniosła opodatkowanie do państwa konsumpcji (zasada destynacji). To rdzeń tezy „sprzedaż internetowa a VAT” w UE.
WSTO (wewnątrzwspólnotowa sprzedaż towarów na odległość) — definicja i praktyka
WSTO to B2C, gdy towar jedzie z jednego państwa UE do innego, a sprzedawca organizuje transport bezpośrednio lub pośrednio (np. kurier). W Polsce definicję WSTO wdrożono do ustawy o VAT wraz z pakietem e‑commerce. Dokumentacja dostarczenia do nabywcy ma kluczowe znaczenie.
Próg 10 000 EUR (w Polsce komunikowany też jako 42 000 PLN) dotyczy łącznej wartości WSTO + TBE w skali roku. Po przekroczeniu rozliczasz VAT wg stawek kraju klienta — najlepiej przez OSS. To sedno tematu VAT w sprzedaży internetowej.
OSS w praktyce — kiedy i jak?
OSS pozwala rozliczyć zagraniczny VAT (od WSTO i wybranych usług) jedną kwartalną deklaracją w państwie identyfikacji (dla polskich firm — w Polsce). Rejestracja odbywa się do naczelnika Drugiego US Warszawa‑Śródmieście na formularzu VIU-R; procedura obejmuje wszystkie kwalifikowane dostawy. To redukuje obowiązki nawet o 95% i eliminuje wiele lokalnych rejestracji.
Jeśli zależy Ci na prostocie i spójności, sprzedaż internetowa księgowość + OSS to najczęściej najbezpieczniejsze połączenie po przekroczeniu progu 10 000 EUR. Więcej o tym czym jest OSS dowiesz się tutaj!
IOSS i paczki do 150 EUR — kiedy warto?
IOSS dotyczy B2C importu spoza UE w przesyłkach o wartości ≤ 150 EUR. VAT pobierasz w checkout, rozliczasz co miesiąc w jednym kraju, a paczka przechodzi odprawę szybciej (zwolnienie z poboru VAT przy imporcie, bo został rozliczony w IOSS). Jeśli sprzedajesz wyłącznie przez marketplace, zwykle to platforma używa swojego numeru IOSS jako „deemed supplier”.
Pamiętaj: status IOSS nie obejmuje akcyzy i nie jest obowiązkowy — to narzędzie optymalizujące doświadczenie klienta i logistykę. Potrzebujesz więcej wiedzy na temat IOSS? Przeczytaj nasz poprzedni wpis.
Marketplace jako „deemed supplier” — co to znaczy?
W określonych scenariuszach marketplace (interfejs elektroniczny) uznaje się za dostawcę dla celów VAT i to on rozlicza podatek od sprzedaży do konsumenta. Dotyczy to m.in. importu do 150 EUR oraz dostaw w UE, gdy sprzedawca nie ma siedziby w UE. Platforma musi też prowadzić rozszerzone rejestry transakcji. Dla sprzedawcy oznacza to często wystawienie sprzedaży „B2B do platformy” i uproszczenie rozliczeń B2C.
To ważny fragment układanki „sprzedaż internetowa a podatki”, zwłaszcza na Amazon/eBay/Allegro (w kontekście transgranicznym).
Sprzedaż internetowa a VAT w Polsce — stawki i zwolnienia
Polska stawka podstawowa to 23%, z obniżonymi 8% i 5% oraz 0% dla wybranych czynności (np. eksport). W praktyce e‑commerce najczęściej używasz 23%/8%/5% zależnie od klasyfikacji towaru; ma to znaczenie także w OSS (stosujesz stawki kraju konsumenta).
Jeżeli Twój obrót krajowy nie przekracza 200 000 PLN, możesz rozważyć zwolnienie podmiotowe, ale nie dotyczy ono rozliczeń zagranicznego VAT w OSS i nie pozwala odliczać VAT od zakupów. To decyzja księgowa, a nie tylko marketingowa.
Magazyn za granicą, fulfillment i „stałe miejsce prowadzenia działalności”
Samo korzystanie z usług 3PL lub wynajętego magazynu nie zawsze tworzy FE. Kluczowe kryteria to własne zaplecze personalne i techniczne oraz realne zarządzanie procesem. Ostatnie orzecznictwo TSUE i praktyka organów ograniczają nadmiernie szerokie interpretacje FE (np. sprawy Berlin Chemie, Titanium). Ocena FE decyduje o lokalnych rejestracjach i fakturowaniu usług.
W modelach cross‑border sprzedaż internetowa księgowość powinna obejmować audyt łańcucha dostaw (skąd wysyłasz? gdzie masz zapasy? czy marketplace jest deemed supplier?). To ogranicza ryzyka i zbędne rejestracje.
Dropshipping — towar, pośrednictwo czy import?
W dropshippingu rozstrzygające jest kto sprzedaje:
- jeśli działasz we własnym imieniu (odsprzedaż), rozliczasz VAT jak za dostawę towarów;
- jeśli świadczysz pośrednictwo, opodatkowaniu podlega usługa (prowizja).
Przy imporcie spoza UE ustal, kto jest importerem i czy możesz skorzystać z IOSS (≤ 150 EUR). W sprzedaży do UE monitoruj próg 10 000 EUR i rozważ OSS.
To jeden z częstszych obszarów pomyłek w temacie VAT w sprzedaży internetowej. Dobrze udokumentuj łańcuch dostaw i role stron.
Checklista zgodności — sprzedaż internetowa a VAT krok po kroku
- Zmapuj przepływy: kraje wysyłki, kraje konsumentów, marketplace/twoja strona.
- Sprawdź sumę WSTO + TBE (czy zbliżasz się do 10 000 EUR?).
- Podejmij decyzję: OSS (UE) i/lub IOSS (import ≤ 150 EUR).
- Skonfiguruj checkout: właściwe stawki VAT wg kraju konsumenta.
- Ustal zasady fakturowania i archiwizacji (10 lat dla OSS/IOSS).
- Zweryfikuj, czy fulfillment nie tworzy FE i czy marketplace nie jest „deemed supplier”.
Case study: polski sklep z akcesoriami domowymi → UE
Profil: sp. z o.o., wysyłka z Polski i magazynu 3PL w Czechach; sprzedaż B2C do DE/FR/ES; własny sklep + marketplace.
Problem: firma przekroczyła 10 000 EUR i ma odmienne stawki w krajach konsumentów.
Działania księgowe (Tax ProVision):
- Rejestracja do OSS w Polsce (VIU‑R) i wdrożenie stawek wg kraju konsumenta.
- Uporządkowanie rozliczeń z marketplace’em (identyfikacja, gdzie platforma jest „deemed supplier”, a gdzie nie).
- Audyt logistyczny: korzystanie z 3PL w CZ nie tworzy FE po stronie klienta (brak własnego personelu/sprzętu, umowy usługowe), więc brak obowiązku czeskiej rejestracji — dokumentacja stanowiska z orzecznictwem.
Efekt: 1 deklaracja kwartalna OSS zamiast wielu rejestracji, niższe koszty zgodności, krótszy lead‑time rozliczeń. To modelowa odpowiedź na hasła sprzedaż internetowa a podatki i sprzedaż internetowa księgowość w skali UE.
FAQ — sprzedaż internetowa a VAT
1) Czy muszę zakładać rejestracje VAT w każdym kraju UE?
Nie, jeśli skorzystasz z OSS — jedna rejestracja i kwartalna deklaracja za wszystkie WSTO i wybrane usługi B2C w UE.
2) Co dzieje się po przekroczeniu 10 000 EUR?
Stosujesz stawki VAT kraju konsumenta (zasada miejsca przeznaczenia) i raportujesz w OSS lub lokalnie.
3) Kiedy opłaca się IOSS?
Przy imporcie B2C z krajów trzecich, gdy pojedyncza przesyłka ma wartość ≤ 150 EUR — szybsza odprawa, brak poboru VAT przy imporcie.
4) Czy marketplace rozliczy VAT za mnie?
Czasem tak — gdy jest „deemed supplier” (np. import ≤ 150 EUR albo sprzedaż przez podmiot spoza UE towarów już w UE). Sprawdź regulamin i zakres odpowiedzialności.
5) Jakie stawki VAT obowiązują w Polsce?
Standard 23%, obniżone 8% i 5% (oraz 0% w szczególnych przypadkach). W OSS stosujesz stawki kraju nabywcy.
6) Mam magazyn 3PL w innym kraju UE — czy muszę się tam rejestrować?
To zależy. Sama usługa logistyczna nie zawsze tworzy stałe miejsce prowadzenia działalności (FE). Kluczowe są własne zasoby i kontrola operacyjna.
- Facebook: FB/Tax ProVision Sp. z o.o.
- Instagram: INSTA/@biuro_rachunkowe_tax_provision
- Strona główna: taxprovision.pl
- Adres e-mail: biuro@taxprovision.pl
Gotowy na kontrolę: jak skompletować dokumentację kosztów uzyskania przychodu
Jak przygotować dokumentację potwierdzającą koszty uzyskania przychodu na wypadek kontroli urzędu skarbowego Telefon o 8:17: „Dzień dobry, tu Urząd Skarbowy. […]
Nieodliczalne wydatki firmy – co fiskus zawsze odrzuca?
Wprowadzenie – Czy prywatne wydatki właściciela firmy można zaliczyć do kosztów uzyskania przychodu? Cel artykułu Granica między “wydatkiem firmowym” a […]
IT w kosztach firmy: kiedy komputer, telefon, internet i oprogramowanie obniżą Twój podatek?
Czy komputer można zaliczyć do kosztów uzyskania przychodu? Krótka odpowiedź i dłuższe wyjaśnienie Pytanie „czy komputer można zaliczyć do kosztów […]
Auto w kosztach firmy – co odliczyć z paliwa, parkingów i wydatków eksploatacyjnych?
Wprowadzenie: jak rozliczyć parkingi w kosztach działalności gospodarczej Cel artykułu Masz samochód w firmie i chcesz wiedzieć, jak rozliczyć parkingi […]
Oszczędzaj mądrze w JDG: które wydatki odliczyć, by nie narazić się fiskusowi
Wyobraź sobie, że właśnie kupiłeś nowy laptop za 6 500 zł. Bez niego nie zrobisz projektu dla klienta, więc to […]
Nierejestrowana działalność – pułapki podatkowe, które mogą Cię słono kosztować
Wstęp: najczęstsze błędy w działalności nierejestrowanej i ich podatkowe skutki – bez ściemy Prowadzenie drobnej sprzedaży bez rejestracji kusi prostotą. […]
Koniec działalności nierejestrowanej – kiedy przestaje być możliwa i w jakim terminie zarejestrować jednoosobową działalność gospodarczą
Kiedy działalność nierejestrowana przestaje być możliwa i w jakim terminie należy zarejestrować jednoosobową działalność gospodarczą Miałem ostatnio rozmowę z projektantką […]
Sprzedajesz bez firmy? Jak dokumentować sprzedaż w działalności nierejestrowanej i co przechowywać dla urzędu
Wprowadzenie: jak dokumentować sprzedaż w działalności nierejestrowanej Cel artykułu Masz rękodzieło, kilka stałych zleceń albo sprzedajesz używane sprzęty i chcesz […]
Zarabiaj bez firmy – jak legalnie sprzedawać rękodzieło, produkty cyfrowe i usługi w działalności nierejestrowanej
Marta szyje scrunchies po pracy. Za pierwsze zamówienia znajomych nie brała pieniędzy, ale szybko pojawiły się płatne zlecenia z Instagrama. […]
Start bez firmy? Działalność nierejestrowana – kto może, jak rozliczać i kiedy zakładać działalność gospodarczą
Działalność nierejestrowana: obowiązki podatkowe działalności nierejestrowanej, kto może prowadzić i kiedy założyć firmę Proponowany tytuł artykułu – krótka wersja i […]
Nie ryzykuj kontroli – dokumenty, które musisz przechowywać od pierwszego dnia działalności
Wstęp – jakie dokumenty księgowe przechowywać od rozpoczęcia działalności gospodarczej i dlaczego warto to ogarnąć od razu Krótkie wyjaśnienie celu […]
Start bez pułapek: jak uniknąć najczęstszych błędów przy zakładaniu pierwszej firmy
Wprowadzenie: jakie błędy popełniają początkujący przedsiębiorcy przy zakładaniu firmy Marta otworzyła sklep online z akcesoriami dla psów. Produkt fajny, zdjęcia […]
Pierwszy miesiąc firmy: 10 niezbędnych kroków, które rozkręcą Twój biznes
Jakie czynności należy wykonać w pierwszym miesiącu po założeniu jednoosobowej działalności gospodarczej Masz świeży wpis w CEIDG i w głowie […]

Skala, liniówka czy ryczałt – jak wybrać formę opodatkowania idealną dla jednoosobowej działalności gospodarczej
Wprowadzenie – jak wybrać formę opodatkowania jednoosobowa działalność gospodarcza Zaczyna się niewinnie: pierwsze faktury, pierwsze koszty, a potem pytanie, które […]

JDG bez stresu: jak założyć firmę w Polsce, wybrać formę opodatkowania i ogarnąć ZUS
Wprowadzenie – jak założyć jednoosobową działalność gospodarczą w Polsce Cel artykułu i grupa docelowa Zaczynasz, bo chcesz prosto sprzedawać swoją […]
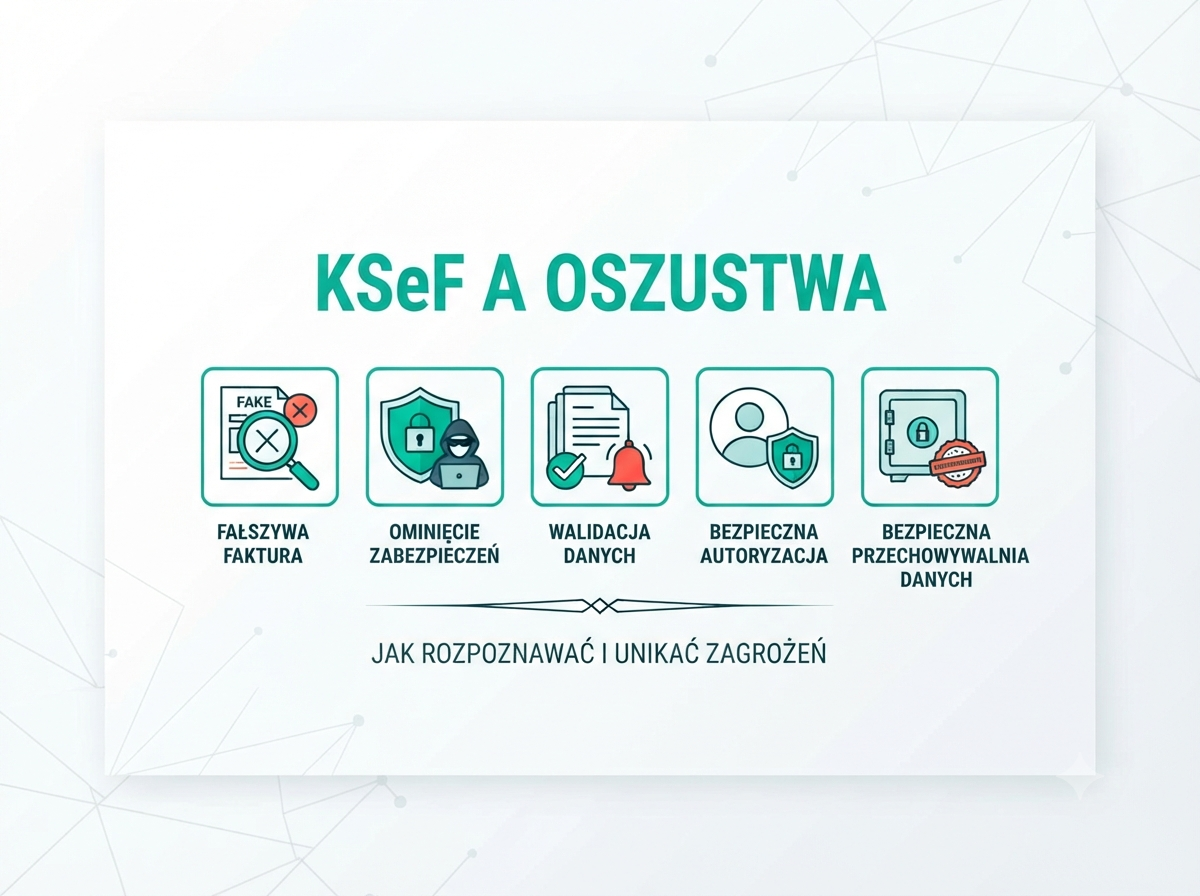
KSeF kontra oszustwa VAT: rewolucja czy iluzja?
Pytamy, czy KSeF z unikatowym numerem faktury zredukuje wyłudzenia VAT. Analiza praktycznych przykładów pokazuje korzyści, ale też luki wymagające dalszych zmian.
KSeF bez stresu – kompletny przewodnik po obowiązkach podatkowych przy fakturach
Przewodnik pokazuje praktyczne kroki do opanowania obowiązków KSeF: formatowanie, walidacja, nadawanie identyfikatora oraz ewidencja i archiwizacja faktur. Dzięki jasnym procedurom unikniesz błędów i zbędnego stresu.
KSeF bez wpadek: 10 najczęstszych błędów i jak ich uniknąć
Zestaw 10 najczęstszych błędów KSeF z praktycznymi krokami, checklistą i przykładami wdrożeń. Dzięki temu unikniesz opóźnień, błędów w rozliczeniach i zbędnego stresu.
Księgowy online bez tajemnic – jak wybrać najlepszego dla Twojej firmy
Praktyczny przewodnik, jak wybrać najlepszego księgowego online: integracje, uporządkowanie dokumentów i procesy, które przywrócą spokój i przewidywalność w Twojej firmie.
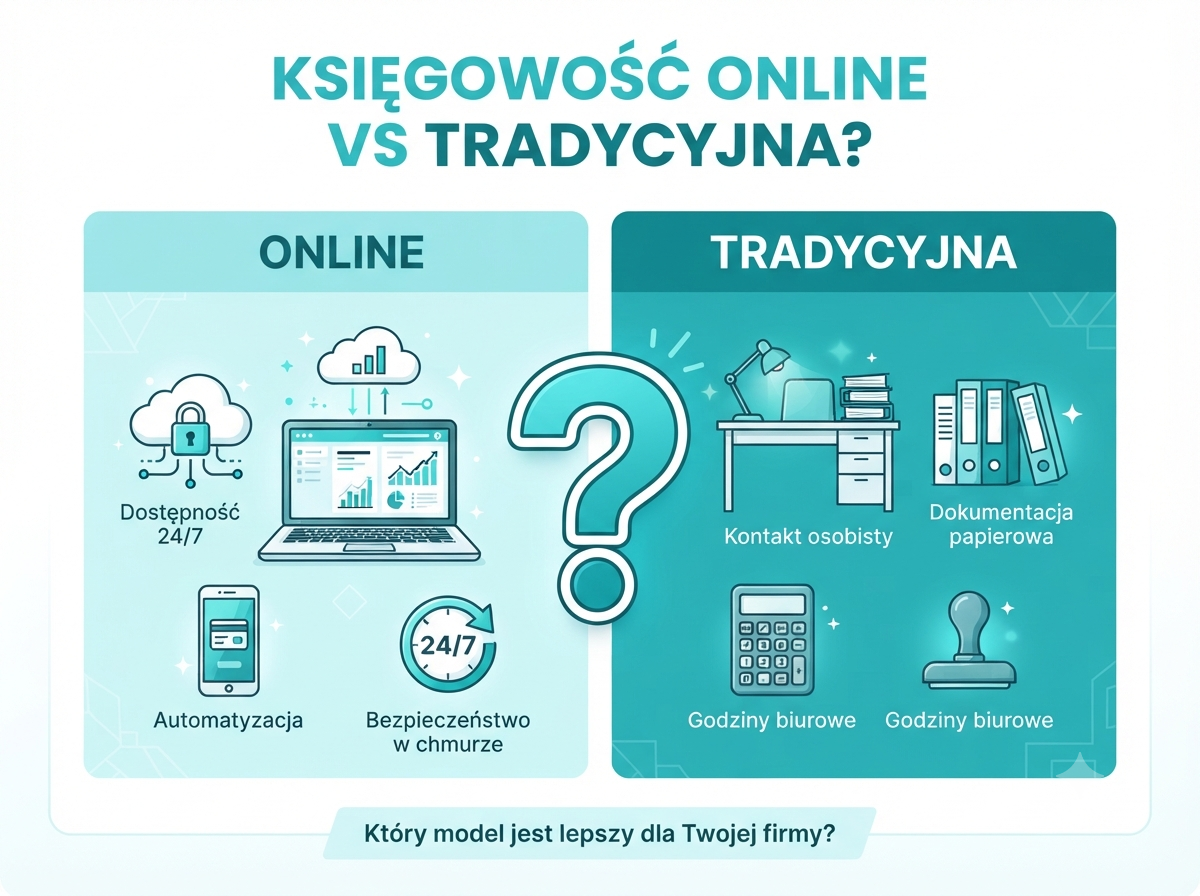
Księgowość przez internet vs tradycyjne biuro rachunkowe – ekspert ocenia przyszłość
Artykuł omawia, czy księgowość przez internet zastąpi tradycyjne biuro rachunkowe. Ekspert wskazuje mocne i słabe strony oraz kiedy hybrydowe rozwiązanie jest najlepsze.
Księgowość w chmurze – przyszłość czy moda? Plusy i minusy rozwiązań online
Praktyczne spojrzenie na księgowość w chmurze - korzyści i ograniczenia. Opisuję realne zyski (szybsze zamknięcia, automatyzacja) oraz ryzyka (limity planów, bezpieczeństwo danych).
Pełna księgowość dla małych firm – konieczność czy przesada?
Artykuł analizuje, kiedy mała firma zyskuje na przejściu na pełną księgowość (przykład Marty, wzrost 70%) oraz jakie koszty i korzyści warto rozważyć przed zmianą.
JPK dla sklepów online – co powinien wiedzieć właściciel e-commerce?
Sprzedaż w internecie rozwija się bardzo dynamicznie, a wraz z nią rosną obowiązki podatkowe przedsiębiorców prowadzących sklepy online. Jednym z […]
Sprzedaż internetowa a VAT (praktyczny przewodnik dla sklepów i marketplace’ów)
Fundamenty: sprzedaż internetowa a podatki w UE — o co w tym chodzi? Od 1 lipca 2021 r. w UE […]
OSS i IOSS – przewodnik dla e‑commerce | Tax ProVision
Dzisiaj kolejny wpis z cyklu „działalności na terenie UE”. Wcześniej pisaliśmy już między innymi o WDT i WNT. Przeczytaj więcej […]
VAT UE – kompleksowy przewodnik dla przedsiębiorcy
Handel w ramach Unii Europejskiej daje ogromne możliwości rozwoju. Jednocześnie nakłada konkretne obowiązki podatkowe. W tym artykule omawiamy temat całościowo. […]
WDT co to jest? (wewnątrzwspólnotowa dostawa towarów)?
Wielu przedsiębiorców może zastanawiać się ” WTD co to jest ? „. WTD jest poniekąd powiązane z WNT, o którym […]
Wewnątrzwspólnotowe Nabycie Towarów – co to jest?
Współczesny handel, w szczególności w ramach Jednolitego Rynku Europejskiego, opiera się na dynamicznym przepływie dóbr między państwami członkowskimi. Fundamentem tego […]
Kasa Fiskalna w Firmie
W dynamicznie zmieniającym się otoczeniu prawnym, każdy przedsiębiorca prowadzący sprzedaż na rzecz osób fizycznych musi z należytą starannością śledzić przepisy […]
Przewodnik Po Nowych Metodach Autoryzacji i Uwierzytelniania w KSeF 2.0
Kontekst Obowiązkowego KSeF i Rewolucja 2.0 Wprowadzenie Krajowego Systemu e-Faktur (KSeF) stanowi jedną z największych transformacji w polskim systemie podatkowym, […]
KSeF: Rewolucja w Fakturowaniu 2026 – część druga
Aspekty Praktyczne i Techniczne KSeFu: Dostęp i Pełnomocnictwa Dostęp do KSeF: Uwierzytelnienie i Narzędzia Aby móc korzystać z Krajowego Systemu […]
KSeF: Rewolucja w Fakturowaniu 2026 – część pierwsza
Dlaczego KSeF jest tematem numer jeden w biznesie? Faktury stanowią fundamentalny element każdej transakcji handlowej. Zmiana sposobu ich obiegu wymaga […]
Amortyzacja Środków Trwałych
W dynamicznie zmieniającym się środowisku gospodarczym, precyzyjne zarządzanie finansami firmy jest czynnikiem decydującym o jej konkurencyjności. Jednym z fundamentalnych, a […]
Środki Trwałe w Firmie
W świecie finansów i księgowości, prawidłowe zarządzanie majątkiem trwałym jest fundamentem optymalizacji podatkowej i rzetelności sprawozdań. Dla każdego przedsiębiorcy, niezależnie […]
Samochód Ciężarowy a VAT w Firmie: Pełne Odliczenie i Kluczowe Wymogi Formalne
Właściwe rozliczenie podatku od towarów i usług (VAT) od pojazdów służbowych to jeden z najbardziej skomplikowanych obszarów prawa podatkowego dla […]
Pełna Ewidencja Przebiegu Pojazdu (Kilometrówka) w Twojej Firmie
W dynamicznym środowisku prowadzenia działalności gospodarczej w Polsce, zarządzanie flotą pojazdów lub zwrot kosztów pracownikom jest nieodłącznie związane z prawidłowym […]
Odliczenie samochodu od podatku
Wiele firm, zwłaszcza małych i średnich, korzysta z samochodu firmowego. Pojawia się wtedy pytanie, jak rozliczyć samochód w kosztach firmy […]
Koszt delegacji służbowej właściciela firmy – co warto wiedzieć?
Delegacje służbowe to nieodłączny element prowadzenia działalności gospodarczej. Spotkania z kontrahentami, udział w konferencjach, szkoleniach czy targach wymagają podróży, które […]
Koszty na firmę w praktyce – przewodnik po błędach i przykładach
„Koszty na firmę” to znane powiedzenie dla każdego przedsiębiorcy. Prawidłowe generowanie kosztów w firmie nie jest jednak prostym zadaniem, a […]
Koszty uzyskania przychodu – Klucz do optymalizacji podatkowej
Fundamenty rentowności – dlaczego KUP to coś więcej niż nudny paragraf? Wielu przedsiębiorców, rozpoczynając swoją przygodę z prowadzeniem biznesu, postrzega […]
Terminal płatniczy w firmie
W dynamicznie zmieniającym się krajobrazie polskiego biznesu, ewolucja metod płatności stała się jednym z kluczowych czynników kształtujących rynek. Jeszcze kilka […]
Błąd w rozliczeniu PIT: przewodnik po najczęstszych pomyłkach, konsekwencjach i skutecznych sposobach naprawy
Złożenie zeznania podatkowego PIT stanowi dla wielu obywateli coroczny, obowiązkowy etap rozliczeń z urzędem skarbowym. Chociaż postępująca cyfryzacja i nowe […]
Nowy limit odliczenia samochodu 2026
W świecie biznesu każda zmiana w przepisach podatkowych ma potencjał, aby znacząco wpłynąć na płynność finansową i opłacalność prowadzenia działalności. […]
Ulgi od podatku 2025 – przewodnik dla przedsiębiorców
Zmniejsz podatek – przewodnik po najważniejszych ulgach 2025 Składanie rozliczenia podatkowego za rok 2025, to nie tylko coroczna formalność. Przede […]
ZUS bez tajemnic: przewodnik dla przedsiębiorcy. Jak nawigować po systemie ubezpieczeń i uniknąć kosztownych błędów.
Czym jest ZUS i dlaczego jego zrozumienie to podstawa biznesu? Definicja i Rola Zakładu Ubezpieczeń Społecznych Zakład Ubezpieczeń Społecznych, powszechnie […]
Kontrola skarbowa w firmie – kompleksowy przewodnik dla przedsiębiorcy
Wśród wielu wyzwań, z jakimi mierzą się przedsiębiorcy, wizja kontroli skarbowej często wywołuje największy niepokój. Jest to naturalna reakcja na […]
Sprawozdanie finansowe 2024 – jak się przygotować?
Sprawozdanie finansowe 2024 – jak się przygotować? Zbliża się koniec roku obrachunkowego, co oznacza, że wielu przedsiębiorców z Trójmiasta musi […]
Czym różni się ryczałt od PKPiR? Praktyczny przewodnik dla przedsiębiorców
Decyzja o wyborze formy opodatkowania to decyzja strategiczna — wpływa na bieżącą płynność firmy, wysokość podatków, zakres dokumentacji oraz na […]